Gebäudeschäden · Versicherungsschäden
Nach dem Schaden:
sauber dokumentiert.
Leitungswasser, Sturm, Hagel oder Brand: Ein unabhängiges Gutachten dokumentiert den Schaden, klärt die Ursache und stellt Umfang und Höhe nachvollziehbar dar.
Worum es geht.
Leitungswasser
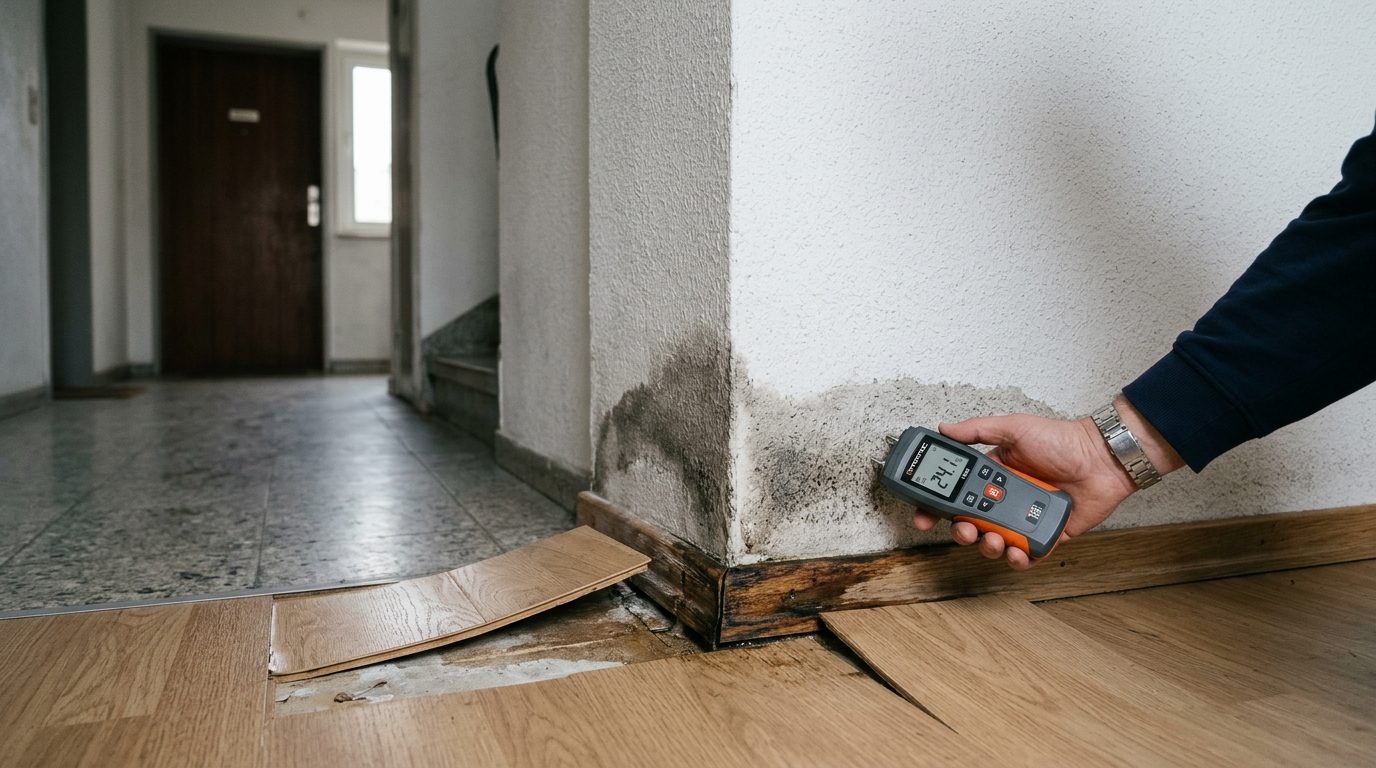
Wo ist das Leck, wie weit ist das Wasser gezogen, was muss getrocknet werden? Wir messen zerstörungsfrei bis 30 cm tief.
Sturm und Hagel
Schäden an Dach, Fassade und Fenstern erfassen.
Brand
Schadensumfang, Rauchgas und Wiederherstellung bewerten.
Leitungswasserschaden · Messtechnik
Wie weit ist das Wasser gezogen?
Mit dem Mikrowellen-Messsystem MOIST 350 B von hf sensor messen wir zerstörungsfrei bis zu 30 cm tief – auch in Estrich und Beton. So lassen sich Ausbreitung und Trocknungsverlauf belegen, ohne Böden oder Wände aufzubrechen.
Bis 30 cm tief
Je nach Messkopf reicht die Messung bis zu 30 cm tief, zum Beispiel in Beton. So erkennen wir, wie weit das Wasser in Estrich, Dämmschicht und Wände gezogen ist.
0 Bohrlöcher
Gemessen wird durch die Oberfläche. Böden, Fliesen und Wände bleiben unversehrt – auch bei wiederholten Messungen während der Trocknung.
Unbeeinflusst von Salzen
Salze im Mauerwerk verfälschen das Ergebnis nicht. Das schafft eine nachvollziehbare Grundlage für Sie und Ihre Versicherung.
Feuchteverteilung an der Wandfläche
Feuchte nach Tiefe
30 cm Höhe
90 cm Höhe
150 cm Höhe
Muss der Fußboden nach einem Wasserschaden raus? Die Kriterien des Umweltbundesamts erklären wir auf der Schimmel-Seite.
Erfolgskontrolle der Trocknung.
Eine Trocknung ist erst dann abgeschlossen, wenn ihr Erfolg messtechnisch belegt ist – nicht schon, wenn die Geräte abgebaut werden. Ziel ist, dass die betroffenen Bauteile wieder ihre baustoffspezifische Ausgleichsfeuchte erreichen, also den Feuchtezustand ohne Schaden. Auch die Richtlinie der Versicherer zur Leitungswasserschaden-Sanierung (VdS 3150) verlangt, den Erfolg einer technischen Trocknung durch ein Trocknungsprotokoll nachzuweisen.
Was „trocken“ wirklich bedeutet: die Ausgleichsfeuchte.
Ein Bauteil ist nach einem Wasserschaden nicht dann trocken, wenn es kein Wasser mehr enthält. Mineralische Baustoffe wie Putz, Mauerwerk oder Estrich sind kapillarporös und enthalten auch im ungeschädigten Zustand immer eine gewisse Feuchte – die sogenannte Ausgleichsfeuchte. Sie stellt sich im Austausch mit der Umgebungsluft ein und hängt von Luftfeuchte, Temperatur und Zeit ab (Definition nach VdS 3150). Weil Raum- und Außenklima im Tages- und Jahresverlauf schwanken, schwankt auch die Ausgleichsfeuchte (WTA-Merkblatt 6-16, Abschnitt 3.5).
Wie unterschiedlich dieser Normalzustand sein kann, zeigen Simulationsrechnungen im WTA-Merkblatt 6-16 (Anhang D) für Außenwände über einen Zeitraum von sieben Jahren: Bei stark saugenden Außenputzen kann die natürliche Feuchte in Wandmitte über 90 % relative Feuchte liegen, bei wasserabweisenden Fassaden nur bei 60 bis 65 %. Hinter einem Wärmedämmverbundsystem aus EPS liegt sie im Sommer bei etwa 55 bis 60 %, im Winter bei 35 bis 40 %.
Daraus folgt zweierlei:
Ein Messwert allein sagt wenig
Er muss mit der Ausgleichsfeuchte desselben Bauteils verglichen werden. Deshalb sieht das WTA-Merkblatt vor jeder Messung eine Messung an einer Referenzstelle vor – an einem vergleichbaren, nicht vom Schaden betroffenen Bauteil.
Ziel der Trocknung ist die Ausgleichsfeuchte, nicht ein möglichst niedriger Wert
Ein Bauteil muss nicht „übertrocknet“ werden – es muss aber nachweislich wieder seinen normalen Feuchtezustand erreicht haben.
Entscheidend ist der richtige Zeitpunkt der Messung.
Nach unserer Erfahrung wird die Feuchte nach einer technischen Trocknung nicht selten unmittelbar nach dem Abbau der Geräte gemessen – etwa direkt, nachdem der Trocknungsschlauch aus dem Bohrloch gezogen wurde. Zu diesem Zeitpunkt sind die Messwerte nur eingeschränkt aussagekräftig.
Nach einer technischen Trocknung ist die Temperatur im Bohrloch nach dem Abschalten der Anlage in der Regel noch erhöht. Das beeinflusst die Messung unmittelbar, denn die relative Luftfeuchte hängt von der Temperatur ab: Warme Luft kann mehr Wasserdampf aufnehmen als kalte. Bei gleichem Wassergehalt zeigt das Messgerät in wärmerer Luft deshalb eine niedrigere relative Feuchte an. Ein direkt nach dem Abschalten gemessener Wert erscheint so günstiger, als es dem tatsächlichen Feuchtezustand entspricht. Hinzu kommt, dass sich die im Bauteil verbliebene Feuchte nach dem Ende der Trocknung erst wieder verteilen muss.
Das WTA-Merkblatt 6-16 berücksichtigt beides ausdrücklich:
Unmittelbar nach dem Abschalten
gilt ein temperaturabhängiger Grenzwert: Bei einer Bohrlochtemperatur von 30 °C darf die relative Luftfeuchte 30 % nicht überschreiten – das entspricht laut Merkblatt einem Wasseranteil von etwa 8 g je Kilogramm Luft.
Für die eigentliche Erfolgskontrolle
sieht das Merkblatt die Messung erst drei bis fünf Tage nach Ende der Trocknung vor, wenn sich Temperatur und Feuchte im Bauteil wieder eingependelt haben. In Dämmschichten sollen dann höchstens 70 % relative Luftfeuchte gemessen werden. Versuche an Estrichen mit EPS-Dämmung haben gezeigt, dass direkt nach dem Abschalten erwärmungsbedingt zu niedrige Werte gemessen werden.
Wird zu früh gemessen, kann ein Bauteil als trocken gelten, obwohl es seine Ausgleichsfeuchte noch nicht erreicht hat – mit dem Risiko verdeckter Schimmelbildung unter dem neuen Bodenbelag. Wurde bei Ihnen direkt nach der Trocknung gemessen? Dann kann eine Kontrollmessung durch einen unabhängigen Sachverständigen Klarheit schaffen.
Das WTA-Merkblatt 6-16 „Technische Trocknung durchfeuchteter Bauteile“ (Ausgabe 01.2019) nennt dazu konkrete Orientierungswerte:
Estrich-Dämmschichten und Hohlräume
drei bis fünf Tage nach Ende der technischen Trocknung höchstens 70 % relative Luftfeuchte – gemessen in abgedichteten Bohrlöchern, etwa eine Messstelle je 10 m² Fläche.
Massive Bauteile
drei bis fünf Tage nach Trocknungsende höchstens 75 % relative Feuchte im Wandkern.
Holzbauteile
die zulässige Einbaufeuchte nach den einschlägigen Normen.
Dokumentation
lückenloses Messprotokoll mit Skizze der Messpunkte, Messverfahren und Referenzmessung.
Wir begleiten Trocknungen unabhängig vom Trocknungsbetrieb: mit Ausgangs-, Zwischen- und Abschlussmessung, zerstörungsfreier Messung bis 30 cm Tiefe und – wo nötig – einer mikrobiologischen Laboruntersuchung der Dämmschicht auf Schimmelpilze und Bakterien. Erst wenn die Werte stimmen, sollten Boden und Wände wieder verschlossen werden.
Trocknen oder zurückbauen?
Der Schimmelleitfaden des Umweltbundesamtes (UBA) unterscheidet bei Feuchteschäden in Fußböden eindeutige Fälle:
Kein Rückbau nötig
in der Regel bei einem frischen, einmaligen, kurzzeitigen Ereignis ohne Vorschaden, mit nicht fäkalhaltigem Wasser, schwer besiedelbaren Baustoffen und einer Trocknung innerhalb von etwa einem Monat.
Rückbau wegen mikrobiellen Wachstums
, wenn sich die Trocknung über mehr als drei Monate hinzieht oder der Schaden wiederholt aufgetreten ist und leicht besiedelbare Baustoffe betroffen sind.
Rückbau aus technischen Gründen
, etwa bei Zellulosefasern oder gealterter Mineralwolle in der Dämmschicht, bei Schüttungen aus Sand, Lehm oder Perlite und meist bei nassem Verbundestrich.
Rückbau wegen Geruch
, wenn eine bleibende Geruchsbildung zu erwarten ist – typisch bei Abwasser oder fäkalhaltigem Wasser.
Alle anderen Fälle sollten nach UBA mit einer mikrobiologischen Untersuchung der Fußbodenkonstruktion beurteilt werden. Bei Fäkalschäden, die saugfähige Materialien oder verdeckte Bereiche betreffen, empfiehlt das Informationsblatt des Berufsverbands Deutscher Baubiologen (VDB, 2010), Estriche und Zwischenschichten auszubauen, Putz zu entfernen und Leichtbauwände 0,5 m über den sichtbaren oder messbaren Feuchtebereich hinaus zurückzubauen.
Auch die Versicherer-Richtlinie VdS 3150 fragt vor einem Rückbau, ob er bautechnisch, hygienisch oder wirtschaftlich erforderlich ist. Genau das belegen wir mit Messung, Probenahme und nachvollziehbarer Begründung – bevor Fakten geschaffen werden, die sich später nicht mehr prüfen lassen.
Wände: Putz und Anstrich – wie weit?
Nach Wasserschäden bieten Versicherer häufig an, Putz und Anstrich nur im sichtbar betroffenen Bereich zu erneuern – etwa bis rund einen Meter Höhe. Die Versicherer-Richtlinie VdS 3150 nennt den Anstrich des gesamten Zimmers statt eines Teilanstrichs der beschädigten Wand sogar ausdrücklich als Beispiel für eine Wertverbesserung, die der Versicherungsnehmer selbst tragen soll. Geschuldet ist nach den Versicherungsbedingungen aber die Wiederherstellung des Zustands vor dem Schaden. Maßstab ist deshalb nicht eine pauschale Höhe, sondern:
der tatsächlich betroffene Bereich
Die Durchfeuchtung reicht oft weiter, als Flecken vermuten lassen. Wir messen den Feuchteverlauf in der Wand und dokumentieren ihn.
die Frage, ob eine Teilerneuerung ohne sichtbare Ansätze gelingt
Wenn nicht, kann die Erneuerung der ganzen Wandfläche erforderlich sein, um den vorherigen Zustand wiederherzustellen.
Aus der Rechtsprechung: Das Landgericht Lübeck (Urteil vom 05.06.2024, Az. 4 O 345/22) hat einen Wohngebäudeversicherer nach einem Leitungswasserschaden verpflichtet, den Komplettaustausch eines nur teilweise beschädigten, nicht mehr lieferbaren Parketts zu bezahlen, und auch Malerarbeiten zugesprochen, obwohl nur ein kleiner Teil der Wandfläche betroffen war. Einen generellen Anspruch, unbeschädigte Flächen allein wegen möglicher Farbunterschiede zu erneuern, gibt es dagegen nicht – es kommt auf den Einzelfall, die technische Notwendigkeit und die Bedingungen Ihres Vertrags an.
Neuwert, Zeitwert und Wiederherstellung.
Die meisten Wohngebäudeversicherungen versichern zum gleitenden Neuwert. Ersetzt werden dann grundsätzlich die Kosten, um den Schaden in gleicher Art und Güte zu beheben. Viele Bedingungen zahlen allerdings zunächst nur den Zeitwert aus; die Differenz zum Neuwert – die sogenannte Neuwertspitze – wird erst fällig, wenn die Wiederherstellung innerhalb der vertraglichen Frist sichergestellt ist (häufig drei Jahre).
- Fristen im Vertrag prüfen und im Blick behalten.
- Angebote und Rechnungen aufbewahren – sie belegen die Wiederherstellung.
- Bei beschädigten Bauteilen, die nicht mehr lieferbar sind, kann auch der Austausch unbeschädigter Teile nötig sein, um einen einheitlichen Zustand herzustellen.
Hagel: Raffstoren und „optische“ Schäden.
Hagel hinterlässt an Aluminium-Raffstoren, Rollläden und Blechen oft Dellen. Versicherer stufen das häufig als rein optischen Schaden ein und bieten nur eine Wertminderung statt eines Austauschs an. Die Rechtsprechung dazu ist uneinheitlich:
- Das Amtsgericht Stuttgart-Bad Cannstatt (Urteil vom 24.03.2009, Az. 5 C 2962/08) hat den Versicherer verpflichtet, die Kosten für den Austausch hagelgeschädigter Alu-Raffstores zu tragen – bei einer Neuwertversicherung.
- Andere Gerichte haben bei Dellen, die weder Funktion noch Lebensdauer beeinträchtigen und kaum sichtbar sind, nur eine Wertminderung zugesprochen – etwa das Landgericht Ansbach für ein Trapezblechdach (Urteil vom 11.09.2019, Az. 3 O 618/18 Ver).
Entscheidend sind deshalb Sichtbarkeit, Funktion (Lauf- und Wendeverhalten, Lamellenschluss), Korrosionsschutz und die Frage, ob sich einzelne Teile überhaupt passend ersetzen lassen. Diese Punkte dokumentieren wir sorgfältig – sie entscheiden über Austausch zum Neuwert oder bloße Wertminderung.
Typische Streitpunkte mit der Versicherung.
Ursache
Leitungswasser ist meist versichert, eindringendes Grund- oder Starkregenwasser oder ein Rückstau aus dem Kanal oft nur mit Elementarschutz.
Alt- oder Vorschaden
Ist die Durchfeuchtung neu oder besteht sie schon länger?
Umfang
Wie weit ist das Wasser gezogen, welche Bauteile müssen getrocknet oder erneuert werden?
Trocknungserfolg
Ist das Bauteil tatsächlich trocken, bevor es wieder geschlossen wird?
Sturm
In vielen Verträgen gilt Wind erst ab Windstärke 8 als Sturm.
Schadenhöhe
Reparatur oder Austausch, Neuwert oder Zeitwert?
Was Sie erhalten.
Schadensaufnahme
Zeitnah und vollständig dokumentiert.
Ursachenklärung
Wichtig für die Frage der Deckung.
Gutachten
Nachvollziehbar für Sie und Ihren Versicherer.
Eigener Sachverständiger – auf Kosten des Versicherers.
Im Standardverfahren beauftragt der Versicherer einen Regulierer oder Sachverständigen, der den Schaden in seinem Auftrag aufnimmt und bewertet. Viele Wohngebäudeversicherungen bieten dem Eigentümer aber mehr: Je nach Ausgestaltung des Vertrags können Sie ab einer bestimmten Schadenhöhe oder bei strittigen Schäden einen eigenen Sachverständigen Ihres Vertrauens beauftragen, dessen Kosten der Versicherer übernimmt. Bei besonders leistungsstarken Verträgen gilt das bereits für Schäden ab 5.000 Euro.
Unsere Erfahrung: Dieses Vorgehen ist für Eigentümer deutlich vorteilhafter als das Standardverfahren. Ein unabhängiger Sachverständiger auf Ihrer Seite stellt sicher, dass Ursache, Umfang und Kosten vollständig erfasst werden – auch die Punkte, die im Standardverfahren gern zu kurz kommen.
Unser Tipp: Prüfen Sie in Ihren Versicherungsbedingungen, ob und ab welcher Schadenhöhe eine solche Regelung zu den Sachverständigenkosten enthalten ist. Gern schauen wir das gemeinsam mit Ihnen an.
Wenn es Streit gibt: das Sachverständigenverfahren.
Viele Gebäudeversicherungen sehen für Streit über die Höhe des Schadens ein Sachverständigenverfahren vor (§ 84 VVG). Jede Seite benennt einen Sachverständigen; können sich beide nicht einigen, entscheidet ein Obmann. Das Ergebnis ist grundsätzlich verbindlich – es sei denn, es weicht offenbar erheblich von der tatsächlichen Sachlage ab. Wir übernehmen in solchen Verfahren die Rolle des Sachverständigen auf Ihrer Seite.
Geht es um grundsätzliche Fragen der Deckung, kann der Versicherungsombudsmann eine kostenfreie Schlichtung anbieten. Ein eigenes Gutachten hilft in jedem Fall, Ihre Position zu belegen.
Häufige Fragen.
Darf ich einen eigenen Gutachter beauftragen, obwohl die Versicherung einen Regulierer schickt?
Ja. Ein unabhängiges Gutachten hilft Ihnen, Ihre Position zu belegen.
Wer trägt die Kosten für das Gutachten?
Das hängt von Ihrem Vertrag ab. Viele Verträge übernehmen die Kosten eines eigenen Sachverständigen ab einer bestimmten Schadenhöhe oder bei strittigen Schäden – gute Verträge schon ab 5.000 Euro. Ansonsten trägt grundsätzlich der Auftraggeber die Kosten.
Soll ich mit der Reparatur warten?
Schaden begrenzen ja – aber das Schadenbild möglichst unverändert lassen, bis Versicherung oder Sachverständiger es aufgenommen haben, und unvermeidbare Eingriffe mit Fotos dokumentieren.
Hinweis: Die genannten Urteile dienen der Orientierung und betreffen Einzelfälle. Dies ist keine Rechtsberatung; für rechtliche Fragen wenden Sie sich bitte an einen Fachanwalt für Versicherungsrecht.
Einsatzgebiet: Schwerpunkt Landkreise Günzburg, Dillingen, Augsburg und Neu-Ulm sowie Augsburg und Ulm, darüber hinaus überregional.
Aktuelles.
Neue Urteile und Entwicklungen aus dem Bereich Versicherungsschäden.
-
OLG Hamburg: Versicherung zahlt Lecksuche auch ohne klaren Befund
Bei einem Leitungswasserschaden muss die Versicherung die Kosten der Lecksuche tragen, wenn die Maßnahmen zum Zeitpunkt der Beauftragung sinnvoll waren – auch wenn die Ursache später unklar bleibt (OLG Hamburg, 06.06.2025, 9…
-
Schwammschäden nach Leitungswasser: Am Ende entscheidet das Gutachten
Ob der Ausschluss von Schwammschäden in der Wohngebäudeversicherung wirksam ist, hängt davon ab, ob Schwamm eine typische Folge von Leitungswasser ist – geklärt durch Sachverständigengutachten (BGH, IV ZR 212/23; OLG Köln, 10.02.2026).
-
BGH: Neuwertanteil und Grundpfandgläubiger nach einem Gebäudeschaden
Wer den Neuwertanteil einer Gebäudeversicherung will, muss die Wiederherstellung sicherstellen – kann aber schon vorher auf Feststellung klagen. Und: Grundpfandgläubiger müssen der Auszahlung zustimmen (BGH, 22.04.2026, IV ZR 168/24).
Weiterführende Informationen.
Offizielle Quellen zu Förderung, Regeln und Hintergründen. Die Links öffnen sich in einem neuen Fenster.
versicherungsombudsmann.de
Versicherungsombudsmann
Kostenfreie Schlichtungsstelle bei Streit mit dem Versicherer.
Weitere Themen.
Mehr aus dem Bereich Gebäude- & Versicherungsschäden.
Fragen zu diesem Thema?
Ein kurzes Gespräch klärt, was in Ihrem Fall sinnvoll ist.